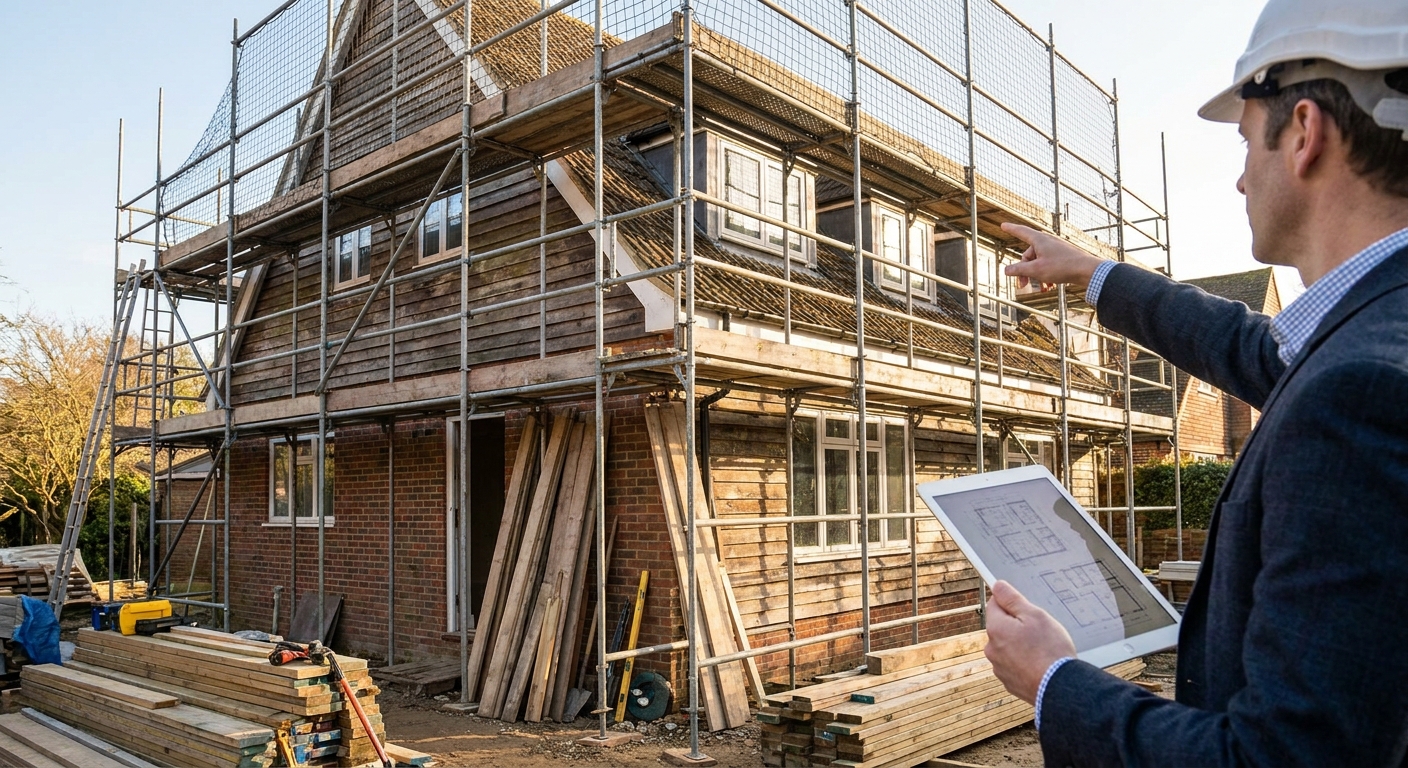
L’enthousiasme à l’idée de lancer des travaux de rénovation pour embellir, moderniser ou optimiser son logement est toujours immense. Qu’il s’agisse de concevoir une extension contemporaine, de réaliser une ouverture stratégique sur un mur porteur pour gagner en luminosité, ou d’entreprendre la réfection complète d’une toiture vieillissante, ces projets valorisent durablement votre patrimoine. Cependant, le parcours d’un chantier de réhabilitation comporte son lot d’incertitudes techniques et de risques constructifs invisibles au premier abord.
Que se passe-t-il si, deux ans seulement après la fin officielle du chantier, des fissures structurelles graves apparaissent subitement sur vos façades ou si le toit fraîchement rénové commence à fuir abondamment lors des intempéries ? Face à de telles situations, les conflits peuvent rapidement s’envenimer et paralyser votre quotidien. Cet article a pour objectif de vous présenter l’assurance dommages ouvrage comme le bouclier indispensable pour protéger efficacement votre investissement financier et la pérennité de votre patrimoine en cas de malfaçons majeures.
Qu’est-ce que l’assurance dommages ouvrage en rénovation ?
Une protection financière rapide et efficace
Le mécanisme de cette couverture spécifique repose sur un principe fondamental d’efficacité et de rapidité d’exécution. En cas de sinistre important touchant la structure même de l’habitation, l’assurance dommages ouvrage permet d’obtenir le remboursement intégral et le financement des travaux de réparation nécessaires, sans qu’il soit requis d’attendre qu’un tribunal détermine formellement les responsabilités respectives de l’artisan, du maçon ou de l’architecte impliqué.
Cette approche directe offre une tranquillité d’esprit absolue pour le propriétaire occupant ou bailleur. Au lieu de s’engager dans de longues et coûteuses procédures judiciaires qui s’étalent fréquemment sur plusieurs années, l’assuré se voit proposer une indemnisation rapide dans des délais strictement encadrés par la loi française, évitant ainsi l’aggravation des désordres au sein de son habitation.
Quels sont les types de travaux concernés ?
Il est important de clarifier le champ d’application de cette garantie pour éviter toute confusion lors de la préparation de votre budget. Elle ne s’applique pas aux petits travaux d’aménagement intérieur ou de décoration éphémère comme les peintures, le changement de moquette ou la pose de papiers peints. En revanche, elle devient juridiquement essentielle dès que les interventions touchent au gros œuvre et à la solidité globale du bâtiment :
- Les opérations de surélévation de maison ou de création d’une extension latérale complète.
- Les projets de rénovation énergétique lourde impliquant une modification de l’isolation thermique par l’extérieur.
- Les interventions majeures sur la structure porteuse, telles que la modification des charpentes ou des fondations.
Les risques concrets d’un chantier sans assurance dommages ouvrage
Le piège des malfaçons après la fin du chantier
Beaucoup de particuliers se reposent à tort sur la seule existence de la garantie décennale souscrite par leurs artisans. Si cette couverture est effectivement obligatoire pour les professionnels, son déclenchement s’avère souvent complexe pour le maître d’ouvrage non initié. Si l’entreprise du bâtiment fait faillite entre-temps, ou si elle conteste fermement sa responsabilité en rejetant la faute sur un sous-traitant, le propriétaire se retrouve totalement bloqué avec un chantier sinistré.
L’assurance dommages ouvrage intervient précisément pour neutraliser ce piège en prenant immédiatement en charge les vices du sol, les défauts d’étanchéité ou les graves erreurs de construction qui menacent la stabilité de l’édifice ou rendent le logement totalement inhabitable, garantissant ainsi une continuité de protection financière quoi qu’il advienne de l’entreprise d’origine.
Les complications majeures en cas de revente du bien
C’est un point crucial souvent ignoré par les porteurs de projet au moment de planifier leurs travaux de rénovation. Si vous décidez de vendre votre maison ou votre appartement dans les dix ans suivant la finalisation des travaux de rénovation lourde, le notaire chargé de la transaction exigera obligatoirement la présentation de l’attestation d’assurance dommages ouvrage. Cette pièce administrative protège l’acquéreur contre les vices cachés majeurs.
En l’absence de ce précieux document, les conséquences financières peuvent s’avérer dramatiques pour le vendeur. L’acheteur potentiel se trouve en position de force pour négocier une décote substantielle sur le prix de vente, ou peut tout simplement choisir de refuser la signature de l’acte authentique pour défaut d’assurance. C’est à ce moment précis qu’intervient l’avis d’un professionnel de l’évaluation du patrimoine immobilier, qui constatera la perte de valeur marchande du bien liée à cette insécurité juridique.
Comment souscrire cette couverture au meilleur prix ?
Le moment idéal pour faire ses démarches
Pour garantir la validité de votre couverture, il convient de respecter scrupuleusement la règle d’or imposée par le Code des assurances. La souscription de ce contrat doit impérativement s’effectuer avant la date officielle d’ouverture du chantier. Le document officiel qui matérialise le lancement des opérations s’appelle la Déclaration d’Ouverture de Chantier (DOC), et aucun assureur sérieux n’acceptera de couvrir un projet dont les travaux ont déjà débuté sans s’exposer à des suprimes rédhibitoires ou des clauses d’exclusion strictes.
Comparer les offres pour alléger son budget travaux
Le coût d’une prime d’assurance est variable et se calcule principalement au prorata du montant global des travaux envisagés. Pour obtenir un tarif compétitif parfaitement ajusté aux spécificités de votre projet de rénovation, il est vivement couteux de réaliser une simulation en ligne détaillée :
- Collecter l’ensemble des attestations de responsabilité civile décennale de vos différents artisans.
- Utiliser un comparateur indépendant pour obtenir un devis dommages ouvrage transparent et lisible.
- Solliciter l’accompagnement de courtiers spécialisés pour négocier des garanties optimales avant de valider définitivement vos engagements contractuels.
Conclusion
En somme, la rénovation d’un logement représente un investissement financier et émotionnel majeur, s’inscrivant souvent comme un véritable projet de vie. L’assurance dommages ouvrage ne doit pas être perçue comme une simple contrainte administrative ou une formalité optionnelle, mais bien comme l’unique sécurité réelle et pérenne contre les sinistres lourds et destructeurs de valeur.
Il convient donc d’anticiper cette démarche de protection dès la phase initiale de chiffrage et d’étude de faisabilité de vos travaux de rénovation. Prendre les devants vous permettra d’aborder votre chantier avec un maximum de sérénité, en sachant votre patrimoine durablement préservé.


